11月に退職を考えたとき、「冬のボーナスをもらう前に辞めたら損なのでは」と気になる方は少なくありません。
年末調整や住民税、社会保険料の扱いも退職月によって変わるため、退職日をいつにすべきか判断しづらいという声もあります。
本記事では、11月退職で冬のボーナスを受け取れるかどうかの判断基準を中心に、年末調整と確定申告の扱い、住民税の徴収方法、社会保険料の負担、失業保険を受け取るまでの流れを解説します。
11月退職と12月退職を比べる際の視点や、退職前に確認しておきたい手続きもあわせて整理しています。
退職日を決める前の確認材料として、ぜひ参考にしてください。
11月に辞めると冬のボーナスや年末調整ってどうなるの?
あと1か月我慢すればよかった…なんて後悔しないか不安で踏み切れない…
本記事では上記の疑問やお悩みなどにお応えします。
- 11月退職が損になりやすいケースと問題になりにくいケースの分かれ目
- 冬のボーナスを受け取れるかどうかを左右する在籍条件の確認ポイント
- 年末調整の対象から外れたときに必要になる手続きの流れ
- 住民税の徴収方法が退職月によって変わる仕組みと11月退職の扱い
- 11月末退職と月途中退職で変わる社会保険料の負担の違い
- 退職前から相談OK
- 社労士が退職〜受給開始までの流れを整理
- LINEで無料の受給診断ができます!
| 相談料 | 無料 |
| 対応地域 | 全国 |
| 受給可能額 | 最大200万円 |
\“もらえる額”を把握して損を防ごう/
11月退職は損?得?損得を分ける4つのポイント
11月退職が損かどうかは一律には決まらず、冬のボーナスの支給条件・年末調整・住民税・社会保険料の4点をどう扱うかで結果が変わります。
この4点は、いずれも退職日の設定や退職後の予定によって取り扱いが分かれる項目です。
まずは全体像を押さえたうえで、自分の状況に当てはめて確認していくことが大切です。
- 冬のボーナスの支給条件(支給日と在籍要件)
- 年末調整の対象になるかどうか
- 住民税の徴収方法(一括徴収か普通徴収か)
- 社会保険料の控除月数(月末退職か月途中退職か)
11月退職が「損」と言われる主な理由
11月退職が損だと言われる背景には、冬のボーナスと年末の税手続きが重なる時期であることがあります。
冬のボーナスの支給日が12月に設定されている会社では、支給日より前に退職日を設定すると支給対象から外れる可能性があります。
支給されるかどうかは就業規則の定め方によるため、退職日を決める前の確認が欠かせません。
年末調整についても、年の中途で退職した人は原則として対象とならないとされています。
年内に再就職しない場合は、翌年に自分で還付申告の手続きをする必要が出てくる場合があります。
住民税は退職した月によって徴収方法の扱いが変わり、11月退職は6月1日から12月31日までの区分に入ります。
この区分では、本人の申出があれば給与や退職金から一括徴収され、申出がなければ納付書で自分で納める普通徴収に切り替わります。
ポイント
11月退職で気をつけたい項目は「もらえるはずのものを逃す」「あとから自分で手続きが必要になる」の2種類に分かれます。前者は退職日の設定、後者は退職後の予定で決まります。
11月退職でも不利になりにくいケース
一方で、条件によっては11月退職でも影響が小さく収まる場合があります。
次のようなケースでは、損得の差が出にくくなる傾向があります。
- 年内に転職先へ入社する予定が決まっている場合
- もともと賞与制度がない、または支給日在籍条項が定められていない場合
- 退職後に家族の扶養へ入る見込みがある場合
- 転職先へ住民税の特別徴収を引き継げる場合
年内に再就職する場合は、新しい勤務先で前職分を含めた年末調整を受けられるため、確定申告が不要になることが一般的です。
家族の扶養に入れる場合は、退職後の健康保険料の負担を抑えられることがあります。
それぞれの項目について、次のセクションから順に詳しく確認していきます。
【重要】退職後に損しないために
退職前に確認・対応しておくべきことを「11月に退職する前にやらないと損すること」で解説しています。
先に読む →
11月退職で冬のボーナスはもらえるのか
冬のボーナスを受け取れるかどうかは、就業規則にある支給日在籍条項の有無と、支給日の日付で決まります。
賞与は法律で支給が義務づけられた賃金ではなく、支給の条件は各社の就業規則や賃金規程に委ねられています。
そのため、同じ11月退職でも会社によって結論が変わります。
支給日在籍条項とは何か
支給日在籍条項とは、賞与の支給日に在籍している従業員だけを支給対象とする定めのことです。
この条項がある場合、査定期間中にどれだけ勤務していても、支給日に在籍していなければ受け取れないことがあります。
逆に、条項が設けられていない会社や、査定期間の在籍のみを条件としている会社では、支給日前の退職でも支給対象になる場合があります。
確認すべき箇所は次のとおりです。
- 賞与の支給対象者の定義(支給日在籍を要件としているか)
- 査定期間(いつからいつまでの勤務を評価するか)
- 支給日(年によって変動する場合は決定方法)
- 退職予定者に対する減額規定の有無
支給日前に退職日を設定した場合の扱い
支給日在籍条項がある会社で、支給日より前の日付を退職日とした場合、冬のボーナスを受け取れないことがあります。
たとえば支給日が12月10日で、退職日を11月30日とした場合は、支給日時点で在籍していない扱いとなる可能性があります。
有給休暇を消化している期間は在籍が続いている状態のため、最終出社日ではなく退職日がどこになるかが判断の基準になります。
注意
「最終出社日を過ぎているから対象外」とは限りません。判断の分かれ目は最終出社日ではなく退職日です。有給消化を含めた退職日が支給日より後になるかどうかを、規程の文言と照らして確認してください。
ボーナスを受け取ってから退職したい場合の進め方
支給を受けてから退職したい場合は、支給日から逆算して退職日と退職意思を伝える時期を決める流れになります。
進め方の目安は次のとおりです。
- 就業規則・賃金規程で支給日と支給対象者の定義を確認する
- 支給日より後になるように退職日の候補を決める
- 退職の申出時期に関する社内ルール(○か月前までなど)を確認する
- 有給休暇の残日数を踏まえ、最終出社日と退職日を分けて設計する
- 上長へ退職の意思を伝え、退職日について合意する
転職先が決まっている場合は、入社日との兼ね合いで支給日まで待てないこともあります。
その場合は、受け取れない可能性がある賞与の額と、入社日を遅らせることの影響を並べて判断することになります。
退職月に支給された賞与と社会保険料の関係
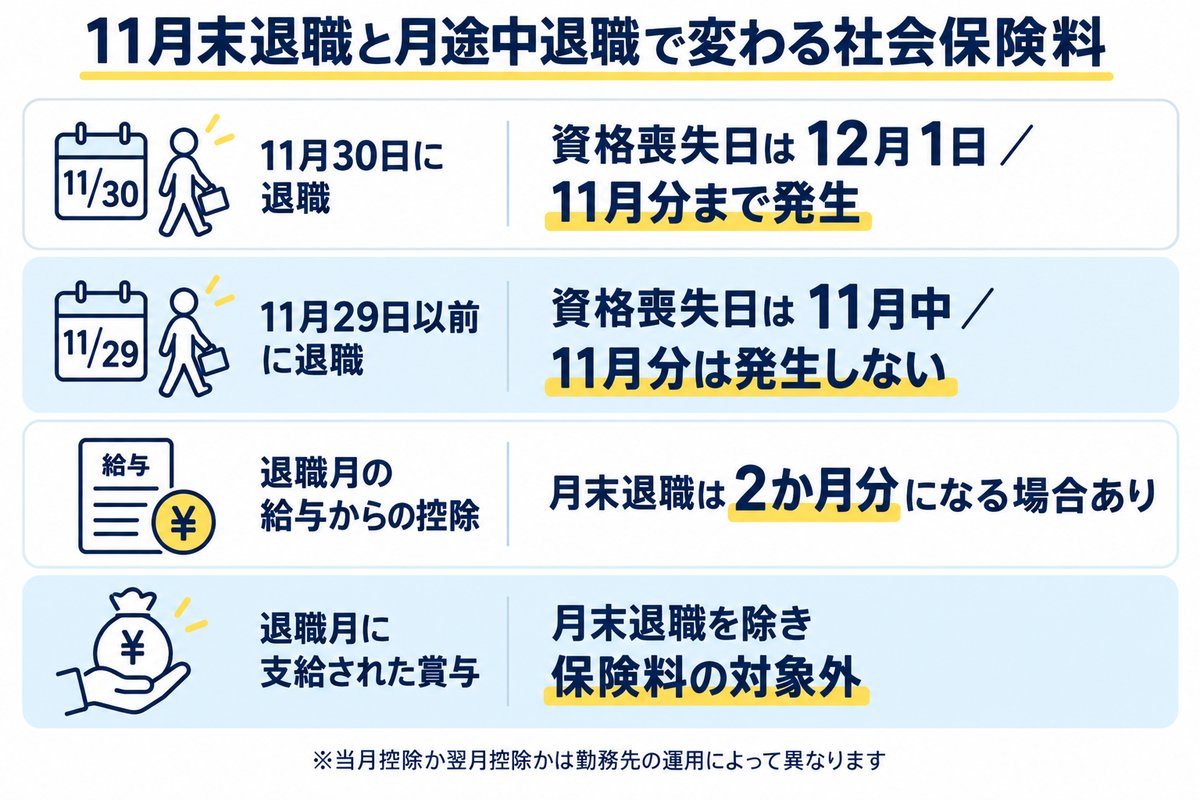
退職月に支給された賞与は、月末に退職する場合を除き、社会保険料の控除対象となりません。
つまり11月中に賞与が支給され、11月29日以前に退職した場合は、その賞与から健康保険料・厚生年金保険料が差し引かれない扱いとなります。
一方、11月30日に退職する場合は資格喪失日が12月1日となるため、11月に支給された賞与は保険料の対象になります。
なお、資格を取得した月と同じ月に資格を喪失した場合は、資格取得日から資格喪失日の前日までに支払われた賞与が対象となる扱いもあります。
手取り額の見え方が変わる部分のため、支給明細を受け取ったら控除欄を確認しておくと安心です。
11月退職の年末調整と確定申告はどうなる?
11月に退職した人は、原則として前の勤務先での年末調整の対象とならず、その後の手続きは年内に再就職するかどうかで分かれます。
年末調整は、1年間に源泉徴収された所得税の過不足を精算する手続きです。
この精算を受けられないままだと、税金を納め過ぎた状態が残る場合があります。
年の途中で退職した人が年末調整の対象外になる原則
国税庁の基準では、年の中途で退職した人は、限られた例外に該当しない限り年末調整の対象とならないとされています。
年末調整は12月に在籍している従業員に対して行われるのが基本の流れであるためです。
11月退職の場合、退職時点では1年分の所得や控除が確定していないため、前の勤務先では精算されないまま源泉徴収票が交付されることになります。
例外的に年末調整の対象となる5つのケース
次のいずれかに該当する場合は、年の中途で退職しても年末調整の対象となるとされています。
- 海外支店等への転勤等により非居住者となった人
- 死亡により退職した人
- 著しい心身の障害のために退職した人(再就職して給与を受け取る見込みのある人を除く)
- 12月に支給されるべき給与等の支払を受けた後に退職した人
- パートタイマー等として働いていた人が退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人(退職後その年に他の勤務先から給与の支払を受ける見込みのある人を除く)
11月退職では、4つ目の「12月に支給されるべき給与等の支払を受けた後に退職した人」に該当しないのが一般的です。
ただし給与の締め日と支払日の関係によって扱いが変わる場合があるため、判断に迷うときは勤務先の担当部署へ確認してください。
年内に再就職した場合の扱い
同じ年に再就職した場合は、新しい勤務先で前職分を含めた年末調整が行われます。
この場合、通常は自分で確定申告をする必要はありません。
手続きの前提として、前の勤務先が交付する源泉徴収票を新しい勤務先へ提出することになります。
提出が間に合わなかった場合は、新しい勤務先で前職分を含めた精算ができず、自分で確定申告をすることになる場合があります。
年内に再就職しない場合に必要な還付申告
年内に再就職しない場合は年末調整を受けられず、所得税・復興特別所得税が納め過ぎになっている場合があります。
この場合は、退職した年の翌年1月1日から5年以内に還付申告をすることで、納め過ぎた分の還付を受けられる仕組みです。
生命保険料控除や社会保険料控除など、年末調整で申告するはずだった控除も、この申告で反映させることになります。
退職後に自分で支払った国民健康保険料や国民年金保険料も、社会保険料控除の対象となる場合があります。
申告に向けて手元に用意しておきたいものは次のとおりです。
- 前の勤務先が交付する源泉徴収票
- 国民健康保険料・国民年金保険料の納付額がわかる書類
- 生命保険料控除証明書・地震保険料控除証明書
- 本人名義の振込先口座がわかるもの
- マイナンバーがわかる書類
源泉徴収票は、退職後に郵送で届く場合と、最終出社日に手渡される場合があります。
いつ・どの方法で受け取れるのかを退職時に確認しておくと、翌年の手続きで慌てずに済みます。
11月退職後の住民税は一括徴収と普通徴収のどちらになる?
11月に退職する場合の住民税は、本人からの申出があれば一括徴収、申出がなければ普通徴収に切り替わる取り扱いとされています。
1月から5月に退職する場合と異なり、11月退職は納め方を選べる側に入ります。
退職月の手取りにも関わる部分のため、退職日を決める段階で確認しておきたい項目です。
住民税が前年所得に対して課税される仕組み
住民税は、前年の所得に対して課税される税金です。
会社員の場合、前年分の税額を6月から翌年5月までの12回に分けて毎月の給与から差し引く特別徴収の方法で納めているのが一般的です。
この仕組みのため、退職して収入が下がっても、前年分として確定した住民税の納付義務は残ります。
11月に退職した場合、その年度分のうち12月から翌年5月までにあたる部分が未徴収として残ることになります。
6月1日から12月31日に退職する場合の2つの選択肢
6月1日から12月31日までに退職する場合、残っている住民税の納め方は次の2つに分かれるとされています。
- 本人が申し出た場合は、最後の給与や退職金からまとめて差し引く一括徴収
- 申出がない場合は、自分で納付書により納める普通徴収へ切り替え
一括徴収を選ぶと、退職後に納付書で納める手間がなくなります。
一方で、残りの月数分がまとめて差し引かれるため、退職月の手取りが大きく減る場合があります。
普通徴収を選んだ場合は、後日届く納付書に従って自分で納めることになります。
手取りが一度に減ることは避けられますが、退職後に無収入の期間があると納付の負担を感じやすい点には注意が必要です。
ポイント
一括徴収を希望する場合は、会社の給与担当部署へ退職手続きの中で申し出る必要があります。退職日が近づいてからでは事務処理が間に合わないこともあるため、退職を申し出た段階で希望を伝えておくと確実です。
1月1日から4月30日(および5月中)の退職との違い
1月1日から4月30日までに退職する場合、および5月中に退職する場合は、本人の申出の有無にかかわらず一括徴収となる取り扱いとされています。
年度末に向けて残る税額を、その年度のうちに精算する必要があるためです。
この違いを踏まえると、11月退職は納め方を自分で選べる側に位置づけられます。
手取りを確保したい事情がある場合は、選択できること自体が判断材料になります。
普通徴収に切り替わったあとの納付の流れ
普通徴収に切り替わると、市区町村から自宅へ納付書が送られてきます。
届いた納付書に記載された納期限までに、金融機関やコンビニエンスストアなどで納めるのが基本の流れです。
ただし、納付回数や納期は自治体によって異なります。
金額や回数の目安を知りたい場合は、住んでいる市区町村の案内を確認してください。
なお、転職先がすでに決まっている場合は、新しい勤務先で特別徴収を引き継げる場合があります。
引き継ぐには勤務先を通じた手続きが必要になるため、入社時に給与担当部署へ相談しておくとよいでしょう。
【重要】退職後に損しないために
退職前に確認・対応しておくべきことを「11月に退職する前にやらないと損すること」で解説しています。
先に読む →
11月末退職と月途中退職で変わる社会保険料の負担
11月退職では、退職日を11月30日にするか11月29日以前にするかで、退職月の給与から差し引かれる社会保険料の月数が変わります。
健康保険料・厚生年金保険料は毎月の給与から控除されるため、退職月の手取り額に直接影響します。
仕組みを知らないまま退職日を決めると、最後の給与を見て驚くことになりかねません。
資格喪失日は退職日の翌日
健康保険・厚生年金保険の資格喪失日は、退職日の翌日とされています。
11月30日に退職した場合、資格喪失日は12月1日です。
11月20日に退職した場合であれば、資格喪失日は11月21日となります。
そして保険料は、資格を取得した月から資格喪失日の属する月の前月までの分が発生する仕組みです。
この「資格喪失日の属する月の前月まで」という基準が、月末退職と月途中退職の差を生んでいます。
11月30日退職の場合に控除される保険料
11月30日退職では資格喪失日が12月1日となり、その前月である11月分までの保険料が発生します。
この場合、退職月の給与から10月分と11月分の2か月分が控除される場合があります。
社会保険料は前月分を翌月の給与から差し引く運用が一般的で、最後の給与では前月分と退職月分がまとめて処理されるためです。
実際に何か月分が引かれるかは、勤務先が当月控除と翌月控除のどちらを採用しているかによって変わります。
最後の給与でいくら手元に残るかを知りたい場合は、給与担当部署へ控除の見込みを確認しておくと確実です。
11月29日以前に退職した場合に控除される保険料
11月29日以前に退職した場合は資格喪失日が11月中となるため、11月分の保険料は発生しません。
この場合、退職月の給与からは前月分のみが控除されます。
最後の給与から差し引かれる額は少なくなり、手取りが多く見えることになります。
ただし、11月分は厚生年金や健康保険の対象外となるため、その分は退職後に自分で加入する制度の保険料として負担することになります。
手取りが増えたように見えても、負担そのものが消えるわけではない点は押さえておきたい部分です。
注意
月末退職と月途中退職の比較は、社会保険料だけで決めないようにしてください。退職日を1日早めると資格喪失日が前倒しになり、その月の健康保険の資格も失われます。月をまたぐ通院や治療の予定がある場合は、切り替え先の保険が使えるようになる時期とあわせて検討する必要があります。
退職後の健康保険の選択肢と切り替え手続き
退職して資格を喪失したあとは、自分で健康保険に加入し直すことになります。
主な選択肢は次の3つです。
- 退職前の健康保険を続ける任意継続(加入していた健康保険組合・協会けんぽへ申請)
- 市区町村の国民健康保険に加入する方法(住んでいる市区町村の窓口へ申請)
- 家族が加入する健康保険の被扶養者になる方法(家族の勤務先を通じて申請)
いずれも手続き先が異なり、申請できる期限もそれぞれ定められています。
期限を過ぎると希望する制度を選べなくなる場合があるため、退職日が決まった段階で申請先と必要書類を確認しておくと安心です。
保険料の負担額も選択肢によって変わるため、扶養に入れる可能性がある場合は家族の勤務先にも早めに相談しておきたいところです。
国民年金への切り替えで必要になる手続き
厚生年金の資格を喪失したあと、退職後すぐに再就職しない場合は、国民年金の第1号被保険者への切り替え手続きが必要になる場合があります。
手続き先は住んでいる市区町村の国民年金担当窓口です。
配偶者の扶養に入る場合は、配偶者の勤務先を通じて第3号被保険者としての届出を行う流れになります。
切り替えを忘れたまま放置すると、将来受け取る年金額に影響が出る場合があります。
収入が下がって保険料の納付が難しいときは、免除や納付猶予の制度について窓口へ相談する方法もあります。
11月退職後に失業保険を受け取るまでの流れ
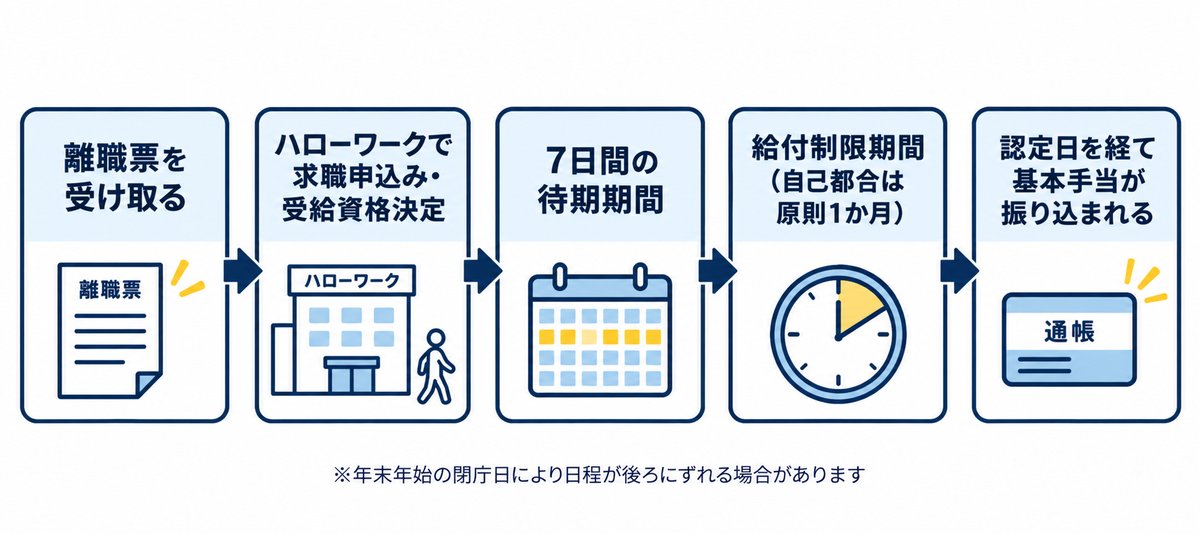
11月に退職して失業保険(雇用保険の基本手当)を受け取る場合、離職票の受け取りからハローワークでの手続き、待期期間と給付制限を経て入金に至るという流れをたどります。
11月退職では、この流れの途中に年末年始が入る可能性があります。
受給までの期間を見通しておくことが、退職後の生活設計につながります。
基本手当の受給資格要件
一般の離職者の場合、基本手当を受けるには、離職の日以前2年間に被保険者期間が通算して12か月以上あることが要件とされています。
この期間は、同じ勤務先で連続している必要はありません。
前の職場での加入期間と通算できる場合もあるため、転職を経験している人は加入履歴を確認しておくとよいでしょう。
あわせて、働く意思と能力があり求職活動を行っていることも前提となります。
自己都合退職の給付制限期間
自己都合で退職した場合の給付制限は、離職日が令和7年4月1日以降であれば原則1か月とされています。
令和7年3月31日以前に離職した場合は原則2か月とされていました。
古い情報と混同しやすい部分です。
ただし、退職日から遡って5年間のうちに2回以上、正当な理由のない自己都合退職により受給資格決定を受けた場合は3か月となります。
自己の責めに帰すべき重大な理由による解雇(重責解雇)の場合も、同じく3か月とされています。
なお、給付制限は手続き後の7日間の待期期間が満了してから開始します。
11月退職の場合に入金までにかかる期間の目安
受給までの流れは、離職票の受け取り、ハローワークでの求職申込みと受給資格決定、7日間の待期期間、給付制限期間、認定日を経ての振込という順序になります。
11月退職の場合、離職票が手元に届く時期によっては、ハローワークでの手続きが12月後半にずれ込むことがあります。
年末年始はハローワークの閉庁日があるため、その分だけ手続きの日程が後ろに動く場合があります。
説明会や認定日の日程も年始以降に設定されることがあり、生活費の見通しには余裕を持たせておきたいところです。
ポイント
ハローワークの手続きを早めるには、離職票が届く前でも仮の手続きができる場合があります。取り扱いは管轄のハローワークによって異なるため、退職後すぐに相談してみると、待ち時間を短くできることがあります。
離職票が届かないときの対応
離職票は退職後に会社を通じて交付される書類で、受け取らないとハローワークでの手続きを進められません。
退職後しばらく経っても届かない場合は、まず会社の担当部署へ発行状況を確認してください。
発行の時期については、会社または管轄のハローワークに確認するのが確実です。
会社に連絡しても対応が進まない場合は、住所地を管轄するハローワークへ相談する方法があります。
退職時に離職票の要否や送付先を伝えておくと、行き違いを防ぎやすくなります。
11月退職と12月退職はどちらが損しにくいのか
11月退職と12月退職のどちらが損しにくいかは一律には決まらず、冬のボーナスの支給日・年末調整の扱い・社会保険料の控除という3つの軸で比較して判断します。
金額だけを見て1か月延ばすと、かえって負担が増える場合もあります。
ここでは比較の視点を整理します。
冬のボーナスの支給日で比較する
冬のボーナスの支給日が12月に設定されている会社で、就業規則に支給日在籍条項がある場合、11月退職では支給対象から外れる可能性があります。
この点だけを見れば、支給日まで在籍する12月退職のほうが有利に働く場合があります。
一方で、賞与の支給月と退職日の組み合わせによっては、社会保険料の控除の扱いまで含めた結論が変わることがあります。
支給額と控除額の両方を並べたうえで判断する必要があります。
年末調整の扱いで比較する
前述のとおり、年の中途で退職した人は原則として年末調整の対象となりません。
ただし、12月に支給されるべき給与等の支払を受けた後に退職した人は、例外として年末調整の対象となる場合があります。
12月退職であればこの例外に該当する場合があり、その年の所得税の精算を勤務先で済ませられることになります。
11月退職では該当しないのが一般的で、年内に再就職しなければ翌年に自分で還付申告をする流れになります。
ただし、給与の締め日と支払日の関係によって扱いが変わるため、12月退職を選べば必ず対象になるとは限りません。
社会保険料の控除で比較する
11月30日退職と12月31日退職は、どちらも月末退職にあたります。
いずれの場合も退職月の給与から2か月分が控除される場合があり、最後の給与の手取りが少なく見える点は共通です。
比較で差が出るのは、在籍が1か月延びることで発生する保険料の負担と、その1か月で受け取る給与や賞与との関係です。
また、月末退職か月途中退職かによって控除される月数が変わるため、12月30日退職と12月31日退職でも結果が異なります。
12月まで待つほうがよいとは限らないケース
在職を1か月延ばして得られる金額は、賞与や給与の額から保険料などの控除を差し引いた分です。
その金額と、体調の状態・転職先の入社日・有給休暇を消化する日程を並べて考える必要があります。
転職先の入社日が決まっている場合は、そちらの日程が優先されることも少なくありません。
注意
有給休暇の残日数によっては、最終出社日と退職日が大きくずれます。11月末に出社を終えても、有給消化を挟んで退職日が12月末になれば扱いは12月退職です。退職日をいつに設定するかで比較結果が変わるため、残日数を確認してから判断してください。
体調を崩している場合は、1か月分の金額よりも早く休むことを優先したほうがよい場合もあります。
金額の比較はあくまで判断材料の一つとして扱うのが現実的です。
【重要】11月に退職する前にやらないと損すること
退職日を決める前に、会社に確認しておくべき事項を洗い出しておくと、あとから取り返せない取りこぼしを防ぎやすくなります。
11月退職の場合、特に次の3点は退職日を確定する前に確認しておきたい内容です。
- 就業規則・賃金規程における賞与の支給対象者の定義と支給日
- 有給休暇の残日数と、消化する場合の最終出社日
- 離職票と源泉徴収票の発行時期と受け取り方法
離職票や源泉徴収票は、退職後の手続きで繰り返し使う書類です。
受け取り方法を決めずに退職すると、必要なときに手元になく、手続きが止まってしまうことがあります。
また退職後には、失業保険・傷病手当金・再就職手当など、条件を満たせば受け取れる可能性のある給付金があります。
ただし、これらの給付金は申請書類が複数あり、会社が用意する書類と自分で記入する書類が分かれているものもあります。
申請期限を過ぎてしまった、記入内容を誤ったまま提出したといった理由で、あとから取り返せなくなる制度もあります。
制度ごとに窓口も期限も異なるため、退職後に一人で調べながら進めると判断を誤りやすい部分です。
制度に詳しい専門家に相談して適切なサポートを受けることで、自分が対象になり得る給付金を整理でき、取りこぼさずに手続きを進めやすくなります。
退職日をいつにするかで、受け取れる給付金や手続きの流れは変わります。自分の場合に失業保険などの対象になりそうか、受給額の目安とあわせてLINEの無料診断で確認してみてはいかがでしょうか。
\“もらえる額”を把握して損を防ごう/
よくある質問
- 11月退職の場合、退職日は11月30日と11月29日のどちらにすべきですか?
- どちらが有利かは一律には決まらず、退職月の手取りだけでなく退職後の予定もあわせて判断することになります。
11月30日退職は資格喪失日が12月1日となり11月分の保険料が発生するため、退職月の給与から2か月分が控除される場合があります。一方で11月29日以前の退職は11月分の保険料が発生せず、その分は退職後に自分で加入する制度の保険料として負担する形になります。
また、11月中に賞与が支給される会社では、月末退職かどうかで賞与にかかる保険料の扱いも変わります。
健康保険の資格を失う時期も変わるため、通院の予定がある場合は切り替え先の保険が使える時期とあわせて検討してください。
- 退職後に会社から源泉徴収票が届かないときはどうすればよいですか?
- まずは前の勤務先の給与担当部署へ連絡し、発行状況と送付先を確認するのが基本の流れです。
源泉徴収票は、新しい勤務先で前職分を含めた年末調整を受けるときや、年内に再就職しない場合の還付申告で使う書類です。手元にないと手続きを進められません。
退職時に「いつ・どの方法で受け取れるのか」を確認し、引っ越しの予定がある場合は新しい住所も伝えておくと行き違いを防ぎやすくなります。
連絡しても対応が進まない場合は、住所地を管轄する税務署へ相談する方法もあります。
- 11月退職で住民税を一括徴収してもらいたい場合、いつまでに申し出ればよいですか?
- 明確な期限は会社ごとの給与計算の締めによって異なるため、退職を申し出た段階で希望を伝えておくのが確実です。
6月1日から12月31日までに退職する場合は、本人の申出があれば残りの住民税を給与や退職金から一括徴収し、申出がなければ普通徴収に切り替わる取り扱いとされています。
最後の給与から差し引く処理が必要になるため、退職日が近づいてからでは事務処理が間に合わないことがあります。
申出が間に合わなかった場合は、後日届く納付書で自分で納める流れになります。
- 11月に退職して12月から新しい会社で働く場合、年末調整は前職分も含めてもらえますか?
- 同じ年に再就職した場合は、新しい勤務先で前職分を含めた年末調整が行われ、通常は自分で確定申告をする必要はありません。
ただし、前の勤務先が交付する源泉徴収票を新しい勤務先へ提出することが前提となります。
提出が年末調整の事務に間に合わなかった場合は、前職分を含めた精算ができず、自分で確定申告をすることになる場合があります。
入社時に、源泉徴収票の提出期限を勤務先へ確認しておくとよいでしょう。
- 有給休暇を消化してから11月末に退職する場合、ボーナスの在籍条件は満たしますか?
- 有給休暇を消化している期間も在籍は続いているため、判断の基準になるのは最終出社日ではなく退職日です。
支給日在籍条項がある会社では、退職日が支給日より後であれば支給対象となる場合があり、支給日より前であれば対象から外れる可能性があります。
支給日が12月に設定されている会社で退職日を11月末とした場合は、有給を消化していても支給日時点で在籍していない扱いとなる可能性があります。
就業規則や賃金規程の文言と支給日を確認したうえで、退職日を決めてください。
まとめ|11月退職の損得はボーナス・税金・社会保険の確認で決まる
11月退職が損かどうかは一律に決まるものではなく、冬のボーナスの支給条件・年末調整・住民税・社会保険料の4点を確認して判断することになります。
最後に、今回解説した内容を振り返ります。
- 冬のボーナスは、就業規則の支給日在籍条項と支給日の日付によって受け取れるかどうかが変わります
- 年内に再就職しない場合は年末調整の対象外となり、翌年に還付申告が必要になる場合があります
- 住民税は6月1日から12月31日の退職であれば、本人の申出の有無で一括徴収か普通徴収かが変わります
- 退職日を月末にするか月途中にするかで、退職月の給与から控除される社会保険料の月数が変わります
特に社会保険料は退職日を1日ずらすだけで扱いが変わるため、退職日の設定は早めに検討しておくことが大切です。
退職後には、条件を満たせば受け取れる可能性のある給付金もあります。
退職日が決まる前の段階で、対象になり得る制度と必要な書類を確認しておくことをおすすめします。
また退職サポーターズではこれから退職される方に向けて、失業保険の申請サポートを行っております。
実際に申請サポートを利用された方は、平均なんと200万円以上の受給に成功しています
今ならLINE追加するだけで、自分がいくら受給金額がもらえるのか無料診断ができます。