休職して療養に入ったものの、社会保険給付金の申請をすると会社にどこまで知られてしまうのかが気になる人は少なくありません。
とくに傷病手当金は申請書に会社が記入する欄があるため、「病名まで人事に伝わるのではないか」「同僚に知られたくない」と不安を感じる方もいるはずです。
本記事では、在職中・休職中に社会保険給付金を申請したときに会社へ伝わる情報と伝わらない情報を、申請書の構造から整理して解説します。
あわせて、病名を知られたくない場合の申請手順や、会社が記入を渋るときの相談先、受給中・退職後に気をつけたいポイントもまとめています。
休職中の手続きで迷っている方は、ぜひ参考にしてください。
休職中に給付金を申請したら、会社には病名まで知られちゃうの?
人事から同僚にまで伝わって、戻りにくくなったらどうしよう…
本記事では上記の疑問やお悩みなどにお応えします。
- 在職中・休職中の申請が会社に伝わるかどうかの結論
- 「バレる」を申請の事実・病名・受給金額の3層に分けた整理
- 社内の誰にどこまで情報が届くかの範囲
- 病名を会社に見せずに申請するための書類の渡し方
- 会社が申請書の記入を渋ったときの相談先と対処の流れ
- 退職前から相談OK
- 社労士が退職〜受給開始までの流れを整理
- LINEで無料の受給診断ができます!
| 相談料 | 無料 |
| 対応地域 | 全国 |
| 受給可能額 | 最大200万円 |
\“もらえる額”を把握して損を防ごう/
社会保険給付金の申請は在職中に会社にバレる?結論と理由
結論として、在職中・休職中に傷病手当金を申請する場合、申請した事実そのものは人事・総務などの担当部署に伝わります。
理由は、申請書に会社(事業主)が記入・証明する欄があり、会社の協力なしには手続きが完結しない仕組みになっているためです。
ただし、伝わる情報の中身は欄ごとに分かれています。隠せない情報と、伝わる範囲を自分で選べる可能性がある情報があるという前提で読み進めると、整理しやすくなります。
在職中・休職中の申請は会社の証明が前提になる
傷病手当金の申請には、事業主の証明書を添付することが求められています。
健康保険法施行規則第84条に基づき、申請書には次の3点について事業主の証明が必要とされています。
- 労務に服することができなかった期間
- 報酬の全部または一部を受けた金額
- 報酬を受けることができなかった理由
いずれも、休んでいた期間と給与の支給状況に関する内容です。
これらは会社しか証明できない事項のため、在職中の申請で会社を完全に介さずに手続きを進めることは、制度上できません。
申請書は本人・医師・事業主の3者が記入する構成
傷病手当金の申請書は、記入する主体ごとに欄が分かれています。
- 本人記入欄(申請期間、口座情報、他制度の受給状況など)
- 療養担当者記入欄(主治医が記入する療養の経過や労務不能の期間など)
- 事業主記入欄(出勤状況、報酬の有無とその金額など)
重要なのは、欄ごとに記載する主体と記載事項が異なるという点です。
病名や診断の内容は医師が記入する欄の情報で、事業主証明の対象事項には含まれていません。
本人から会社を経て保険者へ届く提出の流れ
一般的な流れは、本人が記入した申請書に医師の証明を受け、会社に事業主証明を記入してもらってから保険者へ提出する形です。
この流れでは申請書が一式そろった状態で会社の手を経るため、医師記入欄も会社の担当者が目にすることになります。
一方、保険者によっては提出ルートの運用が異なる場合があるため、様式と提出方法は加入先に確認するのが出発点になります。
ポイント
休職している時点で「休んでいる事実」自体は上司や同僚に既に伝わっています。本当に知られたくないのは病名か、受給額か、申請そのものかを先に切り分けると、取るべき対策が決まります。
なお、支給の起点についても押さえておきたい点があります。
同一の傷病について療養のため労務に服することができない状態が3日間連続すると待期が完成し、第4日目から支給が開始されます。
休業の開始日は会社への申し出時期とも関わるため、休み始めた日付は最初から記録しておくと手続きがスムーズです。
【重要】退職後に損しないために
退職前に確認・対応しておくべきことを「知らないと損する休職中・退職前のお金の手続き」で解説しています。
先に読む →
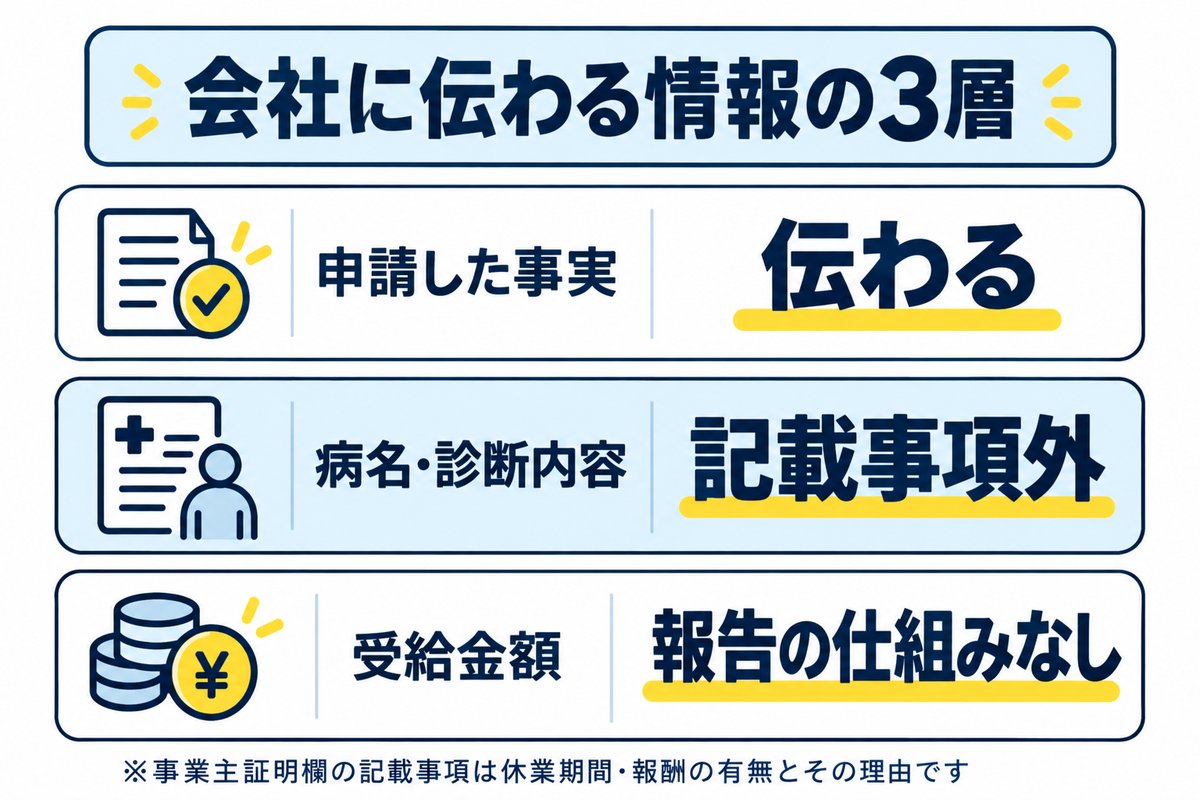
「会社にバレる」を3層に分けて考える(申請の事実・病名・受給金額)
会社に伝わるかどうかは「バレる・バレない」の二択ではなく、申請した事実・傷病名・受給金額の3層に分けて考えると整理できます。
層ごとに、会社へ伝わる必然性は大きく異なります。
どの層を気にしているのかがはっきりすると、準備すべきことも変わります。
①申請した事実は会社に伝わる
第1層の「申請した事実」は、前述のとおり事業主の証明が必要なため、会社に伝わります。
証明を作成するのは給与や社会保険を扱う部署であり、休業していた期間と報酬の有無を確認したうえで記入します。
会社によっては、申請書を受け取った担当者が休職の記録や給与計算と突き合わせて処理するため、休業の開始日や期間も合わせて把握されます。
この層を隠すことは制度上できないため、伏せる対象として考えないほうが現実的です。
②病名・診断内容は事業主証明欄の記載事項ではない
第2層の病名・診断内容は、医師(療養担当者)が記入する欄の情報です。
一方、事業主証明欄の記載事項は、労務に服することができなかった期間と、報酬の全部または一部を受けた金額、報酬を受けることができなかった理由です。
つまり記載する主体も記載事項も異なり、構造上は切り離せるのが第2層です。
ただし実際には、休職を申し出る時点で診断書の提出を求められたり、会社所定の様式や産業医面談を通じて診断名が共有されたりする運用もあります。
絶対に伏せられるとは言えず、会社のルールによって結果が変わる場合があります。
ポイント
伏せられる可能性があるのは診断の内容であり、休んでいる事実や申請したことではありません。切り分けて考えると、会社へ依頼する範囲も決めやすくなります。
③受給金額は会社が決める情報ではない
第3層の受給金額は、会社ではなく保険者が計算して本人に支給するものです。
支給額は、直近12か月の標準報酬月額を平均した額の30分の1(標準報酬日額)の3分の2に相当する金額とされています。
計算も支給も会社を経由しないため、受け取った金額を会社へ報告する仕組みではありません。
支給は本人が指定した口座へ振り込まれる扱いが一般的で、会社の給与明細に記載されるものではありません。
ただし標準報酬月額は会社が届け出ている情報です。給与担当者であれば、おおよその金額を推定できる立場にある点は踏まえておく必要があります。
金額そのものを完全に伏せられるわけではなく、目安は知られうる、というのが実際のところです。
社内の誰にどこまで伝わるのか
申請の事実を把握するのは手続きに関わる担当者が中心で、社内の全員へ共有される性質の情報ではありません。
立場ごとに、伝わる情報の範囲を確認します。
人事・総務(給与担当)に伝わる情報
最初に申請を知るのは、事業主証明を作成する人事・総務の給与担当者です。
この担当者は、休業していた期間と、その期間に給与や手当を支払ったかどうかを証明する立場にあります。
そのため報酬の有無とその金額の状況は、必然的に担当者へ共有されます。
証明の作成には出勤簿や賃金台帳の確認が伴うため、休業の開始日や期間も合わせて把握されると考えておくのが自然です。
直属の上司に伝わる情報
直属の上司には、休職している事実と復職の見込みが共有されるのが一般的です。
業務の割り振りや引き継ぎを判断する立場にあるためです。
一方で、申請書の金額欄まで上司に回覧されるという取り扱いは一般的ではありません。
証明の作成を担うのは給与・社会保険の担当部署であることが多く、上司が業務上必要とする情報とは範囲が異なるためです。
同僚に伝わる情報
同僚に対しては、制度上知らせなければならない情報はありません。
健康に関する情報は本人の同意なく共有されるべきものではなく、申請の有無を周囲へ説明する義務もないとされています。
休みが続くことで事情を推測されることはあっても、会社が申請内容を共有する必要はありません。
産業医に伝わる情報
産業医は健康情報を直接扱う立場ですが、果たす役割は会社の担当者とは異なります。
守秘義務のもとで本人の状態を把握し、就業できるかどうかの判断に必要な範囲を会社へ伝えるのが基本です。
面談で話した内容がそのまま社内へ共有されるわけではない一方、復職可否の意見として要点が伝わる場合があります。
健康保険組合・協会けんぽに伝わる情報
保険者には、病名を含む申請書の記載事項がすべて届きます。支給の可否を審査するために必要だからです。
ただし、保険者から会社へ診断の内容が通知される取り扱いは一般的ではないとされています。
気をつけたいのは、様式や会社経由で提出する必要があるかどうかは保険者ごとに異なるという点です。
注意
提出のルールは加入している保険者ごとに異なります。ほかの人の体験談や一般的な説明をそのまま当てはめると、書類の出し直しになる場合があります。手続きを始める前に、自分の加入先の案内を確認しておくことが大切です。
病名を会社に知られたくない人が取るべき申請手順
病名を伏せたい場合は、申請書の欄ごとに「会社に渡すもの」と「渡さないもの」を切り分けるのが基本の進め方です。
やり方は保険者の運用に左右されるため、順番を守って進めることが重要になります。
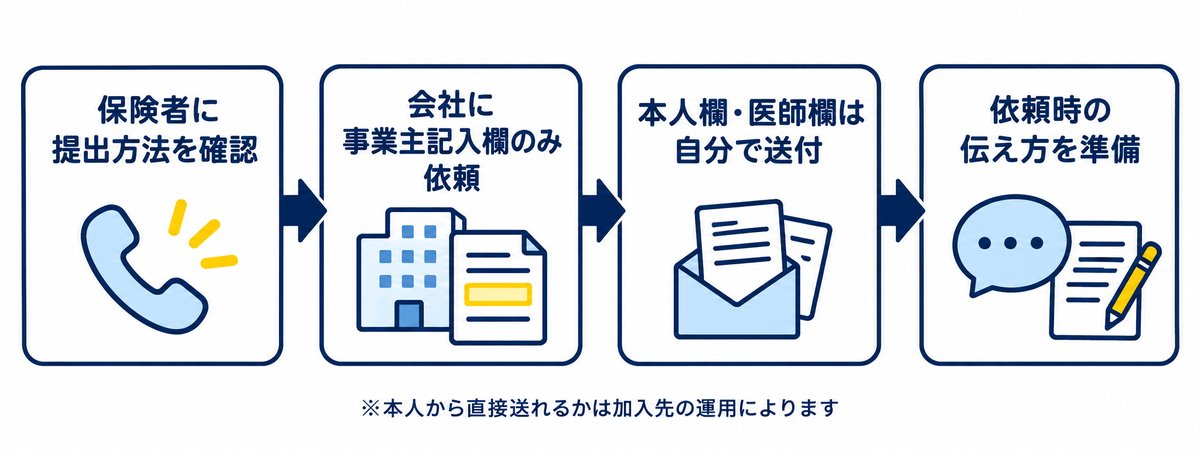
以下の4ステップで準備します。
①加入している保険者に提出方法を確認する
最初にやることは、加入先への提出方法の確認です。
協会けんぽ・健康保険組合・共済組合のどれに加入しているかによって、様式も案内も変わります。
確認したいのは、会社経由での提出が必須か、本人から保険者へ直接送れるかという点です。
健康保険証や給与明細に保険者の名称が記載されているため、そこから問い合わせ先をたどれます。
問い合わせの際は「病名を会社に知られたくないので、書類を分けて提出したい」と事情を伝えると、取れる方法を案内してもらえる場合があります。
②会社に渡すのは事業主記入欄のみにする
会社へ依頼するのは、事業主記入欄の証明だけに絞ります。
この欄で証明してもらうのは前述の3点、つまり休業していた期間と報酬の有無・金額およびその理由です。
病名や診断の内容は、そもそもこの欄の記載事項ではありません。
申請書一式をそのまま預けると医師記入欄も一緒に目に触れるため、渡す範囲を自分で決めておくことが対策になります。
③本人記入欄・医師記入欄は自分で保険者へ送る
保険者の運用によっては、事業主記入欄だけを会社に記入してもらい、本人記入欄と医師記入欄は自分で保険者へ送る方法が取れる場合があります。
この方法が使えるかどうかは加入先の案内次第のため、①の確認が前提になります。
会社経由での提出が必須とされている場合は、医師記入欄を封をした状態で預かってもらえるかを相談する選択肢もあります。
いずれの場合も、医師記入欄は会社や保険者に出す前に自分でコピーを取り、記載内容を確認しておくことをおすすめします。
控えがあれば、記載漏れの指摘を受けたときにも状況を把握しやすくなります。
④会社へ伝えるときの言い方を用意する
会社へ依頼するときは、話す範囲を決めた言い方を先に準備しておくと迷いません。
診断名を伏せる前提であれば、次のような伝え方があります。
- 「医師の指示で療養が必要な状態です」
- 「傷病手当金を申請するので、事業主証明欄の記入をお願いしたいです」
- 「診断の詳細は医師の記入欄に記載されるので、証明欄のみお願いします」
依頼の範囲を限定して伝えることで、会話が診断内容へ広がりにくくなります。
注意
会社の就業規則で休職時の診断書提出が定められている場合、診断書そのものは別途求められることがあります。申請書の取り扱いとは別の話なので、就業規則の休職に関する規定も合わせて確認しておくと行き違いを防げます。
会社に渡す書類・渡さない書類のチェックリスト
準備する書類は、渡す先ごとに分けて整理しておきます。
- 会社に渡す: 事業主記入欄(休業期間と報酬に関する証明)
- 自分で保険者へ送る: 本人記入欄、医師記入欄(運用上可能な場合)
- 自分で保管する: 医師記入欄のコピー、申請書全体の控え
- 自分で記録する: 休み始めた日、受診日、会社へ依頼した日
最後の日付の記録は、支給の起点を確認するために役立ちます。
前述のとおり待期は労務不能が3日間連続して完成し、第4日目から支給が始まる扱いです。
休業の開始直後から日付を書き留めておけば、申請書の記入でも迷いません。
【重要】退職後に損しないために
退職前に確認・対応しておくべきことを「知らないと損する休職中・退職前のお金の手続き」で解説しています。
先に読む →
会社が申請書の記入を渋るときの対処法
会社が事業主証明の記入に応じない場合も、相談先があるため手続きを諦める必要はありません。
感情的に対立するのではなく、根拠を示して依頼し、応じられないときは外部に相談する順序で進めます。
会社が記入を嫌がる主な理由
記入を渋る背景には、悪意ではなく事務的な事情があるケースも少なくありません。
- 給与の支給状況を毎月確認する事務負担が生じる
- 復職の時期を確定させたい意向と折り合わない
- 制度を扱った経験がなく記入方法が分からない
- 休職期間が延びることへの懸念がある
理由が事務負担や理解不足であれば、必要な欄と記載事項を具体的に伝えるだけで解消することもあります。
まず健康保険組合・協会けんぽへ相談する
依頼に応じてもらえないときは、最初に加入している保険者へ相談します。
事業主の証明書は健康保険法施行規則第84条に基づいて添付が求められる書類であり、本人が給付を請求するための手続きの一部です。
保険者であれば、証明が得られない場合の取り扱いや代わりに必要となる書類について案内できる立場にあります。
会社側が制度を誤解している場合は、保険者からの説明が整理のきっかけになることもあります。
社労士・弁護士など外部へ相談する
保険者への相談でも解決しない場合は、労働局や労働基準監督署の相談窓口、社会保険労務士、弁護士といった外部の相談先を順に検討します。
どの窓口に相談する場合も、いつ誰に何を依頼したかが分かる記録が判断材料になります。
ポイント
依頼は口頭だけで済ませず、メールや書面で残します。依頼した日付・提出した様式・相手の回答内容を記録しておくと、相談時にも復職後のやり取りでも状況を説明しやすくなります。
休職や受給を理由とする不利益取扱いへの考え方
休職したことや傷病手当金を請求したことを理由に、解雇・降格・減給といった扱いを受けた場合は、労働問題として相談できる可能性があります。
労働条件の変更や退職の勧奨があったときは、その場で結論を出さず、通知された内容を書面で受け取るよう求めるのが安全です。
判断に迷う場面では、会社とのやり取りを持参して専門家に確認すると、取るべき対応を整理できる場合があります。
受給中・退職後に注意したいポイント
申請が通ったあとも、就労の有無・報酬の受け取り・支給期間の上限という3点が受給に影響します。
知らずに動くと支給が止まったり、受け取れる期間を縮めてしまったりする場合があります。
受給中の就労・アルバイト・業務委託のリスク
傷病手当金は療養のため労務に服することができない状態に対する給付です。
そのため受給中に働いた場合は、労務不能という前提を満たさなくなり、その期間の支給が受けられなくなる場合があります。
アルバイトや業務委託など雇用形態が違う働き方でも、就労の実態があれば同じように判断される場合があります。
事実と異なる申請をすれば不正受給と判断されるおそれもあるため、働く予定があるときは事前に保険者へ相談するのが安全です。
休職中の給与・手当と傷病手当金の調整
休職中に会社から給与や手当が支払われている場合、その期間の傷病手当金は調整される場合があります。
傷病手当金は報酬を受けられない期間の生活保障という位置づけで、申請書でも報酬の有無と金額、受けられなかった理由を証明する仕組みになっているためです。
有給休暇を使った日や、休職中に見舞金・手当の名目で支給があった日の扱いは、加入先に確認しておくと行き違いを防げます。
なお報酬の状況は事業主証明欄に記載されるため、収入の状況は給与担当者に把握されます。
支給期間は通算1年6か月まで
支給期間は、令和4年1月1日から支給開始日から通算して1年6か月に達する日までに変更されています。
通算となったため、支給を受けなかった期間は通算の対象外として扱われるとされています。
経過措置として、令和2年7月2日以降に支給が開始され、令和3年12月31日時点で支給開始日から1年6か月を経過していないものが通算化の対象です。
ポイント
支給開始日がいつかは、通算の残り期間を数える起点になります。待期が完成した翌日から数えて何日分を受け取ったかを自分でも記録しておくと、復職と再休業の判断材料になります。
同一の傷病で再び休業する場合の扱い
いったん復職したあと、同じ疾病・負傷で再び休業するケースもあります。
この場合、支給開始日から通算して1年6か月に達する日までの範囲内であれば、3日間の待期期間なしで支給を受けられます。
再休業のたびに待期から数え直す必要はないという扱いです。
ただし復職後に別の傷病で休業する場合は取り扱いが変わるため、保険者への確認が必要になります。
退職後も受け取れる場合がある
在職中に受給を始めた人が退職した場合、資格喪失後も継続して受け取れる場合があるとされています。
被保険者であった期間や退職日時点の労務不能の状態など、満たすべき要件が定められています。
要件の細かい判断は加入先の保険者が行うため、退職日を決める前に確認しておくことが大切です。
退職してから相談すると、要件を満たさない形になってしまう場合があります。
【重要】知らないと損する休職中・退職前のお金の手続き
休職中・退職前の段階でやっておきたいのは、書類を整えることよりも「確認先」と「記録」をそろえておくことです。
申請の手順そのものは前述のとおりですが、その前段で止まってしまう人が少なくありません。
- 加入している保険者(協会けんぽ・健保組合・共済)の名称と問い合わせ先をメモしておく
- 申請書の様式と提出ルートを、休業に入る前に確認しておく
- 受診日・医師から療養が必要と言われた日・出勤しなかった日を記録しておく
- 会社へ依頼した日付と回答を、メールなど形に残る方法で保管しておく
この4つがそろっていないと、申請の段階で確認に時間を取られ、支給の開始が遅れることがあります。
また退職後は、失業保険(基本手当)・傷病手当金・再就職手当など、状況によって使える制度が変わります。
療養が続くのか、働ける状態で求職するのかによって、申請できる制度も進める順序も変わってきます。
ただしこれらの給付金は、記入する主体が本人・医師・会社と分かれており、書類も複数にわたります。
申請期限を過ぎた、記入内容を誤ったまま提出した、という理由で後から取り戻せなくなる場合があるのが給付金制度の難しい点です。
「会社に知られたくないから申請しない」という判断をした場合も、受け取れたはずのお金を受け取れなくなる場合があります。
制度に詳しい専門家に相談し、自分の状況で使える制度と進め方を整理しておけば、受け取れる給付金を取りこぼさずに済みます。
どの制度が使えるかは、休職中か退職後か、療養が続くかどうかで変わります。自分の場合に受け取れる可能性のある給付金と金額の目安を、LINEの無料診断で確認してみてはいかがでしょうか。
\“もらえる額”を把握して損を防ごう/
よくある質問
- 傷病手当金を受け取っていることが転職先に知られることはありますか?
- 傷病手当金の受給情報が、転職先へ自動的に通知される仕組みはありません。支給は加入していた保険者から本人へ行われるもので、転職先が照会できる情報ではないとされています。
ただし、転職先で前職の在籍期間や退職理由を確認される場面はあります。休職期間の有無を申告するかどうかは、入社手続きで提出を求められる書類の内容にもよるため、求められた範囲に正確に答える姿勢で臨むのが安全です。
- 傷病手当金は源泉徴収票や住民税から会社に伝わりますか?確定申告は必要ですか?
- 傷病手当金は給与として支払われるものではないため、会社が発行する源泉徴収票に給与として記載される性質のものではありません。
税金の取り扱いや確定申告が必要かどうかは個々の収入状況によって変わるため、年の途中で退職した場合や他に収入がある場合は、税務署や税理士に確認することをおすすめします。制度上の支給額の計算は保険者が行い、会社を経由しない点は前述のとおりです。
- 傷病手当金を受け取りながら家族の扶養に入ることはできますか?
- 退職して健康保険の資格を喪失したあと、家族の被扶養者になることを検討する人もいます。
被扶養者として認定されるかどうかは収入の基準などをもとに判断されるため、傷病手当金の額によっては認定されない場合があります。判断を行うのは家族が加入している保険者のため、申請前に扶養の認定基準と必要書類を確認しておくと行き違いを防げます。
- 傷病手当金から失業保険に切り替えるときはどのような手続きになりますか?
- 傷病手当金は療養のため労務に服することができない状態に対する給付で、失業保険(基本手当)は働ける状態で求職活動をする人への給付です。
前提となる状態が異なるため、同じ期間に両方を受け取る形にはならないとされています。療養が続いている間は受給期間の延長を申し出られる場合があるため、ハローワークと保険者の両方に、切り替えの時期と必要な手続きを事前に確認しておくことが大切です。
- 申請サポート業者を使えば会社に知られずに申請できますか?
- 事業主の証明は会社しか作成できないため、第三者に依頼しても申請の事実を会社へ伏せることはできません。
サポートを受ける意味があるのは、提出ルートの確認や書類の切り分け、記入漏れの防止といった進め方の整理の部分です。「会社に一切知られない」といった説明をする相手には注意し、何をどこまで支援してもらえるのかを事前に確認するようにしてください。
まとめ|在職中は申請の事実は伝わるが、伝わる情報の範囲は整理できる
最後に今回解説した内容を振り返ります。
- 在職中・休職中の申請には事業主の証明書が必要なため、申請の事実は人事・総務などの担当部署に伝わる
- 病名・診断内容は医師記入欄の情報で、事業主証明欄の記載事項(休業期間・報酬の有無とその理由)ではない
- 提出方法の確認と書類の切り分けで、伝わる情報の範囲を整理できる場合がある
- 会社が記入に応じないときも保険者や外部の相談先がある
在職中に傷病手当金を申請する場合、申請の事実そのものを会社に伏せることはできません。
一方で、会社に渡す書類の範囲は整理できる余地があり、病名まで必ず共有されるとは限りません。
様式や提出ルートは保険者ごとに異なるため、加入先への確認が出発点になります。
伝わる範囲を自分で把握できれば、不安を理由に申請そのものを諦める必要はありません。
また退職サポーターズではこれから退職される方に向けて、失業保険の申請サポートを行っております。
実際に申請サポートを利用された方は、平均なんと200万円以上の受給に成功しています
今ならLINE追加するだけで、自分がいくら受給金額がもらえるのか無料診断ができます。